Faltam menos de dois meses para a Contribuição sobre Bens e Serviços (CBS) substituir o PIS e a Cofins. Depois de um 2026 dedicado a testes, janeiro de 2027 marca o momento em que a mudança pesa no caixa: o crédito fiscal do comprador agora estará atrelado ao recolhimento do imposto na etapa anterior da cadeia. A regra vem da Lei Complementar 214/2025, que regulamentou a Emenda Constitucional 132/2023 e criou a CBS e o IBS (Imposto sobre Bens e Serviços).
O efeito prático é direto. Um fornecedor inexistente, inativo ou que emite nota sem recolher o tributo pode ser suficiente para comprometer o crédito de quem comprou dele. “Quem deixar para virar a chave na última hora vai enfrentar fricção nas vendas e abrir brechas de segurança”, afirma Murilo Cantarino, Diretor Financeiro da Certta, hub de verificação inteligente.
Para mostrar como isso aparece na rotina de compras, prevenção à fraude e do time fiscal, o Conecta conversou com especialistas do setor tributário e de identidade digital: Ana Maciel, especialista em Inteligência Fiscal da Systax, que olha a tese tributária e o saneamento de cadastros; Do lado da Certta, Murilo Cantarino, diretor Financeiro, acompanha o impacto no caixa e os riscos de fraude, e Matheus Castro, gerente de Produto, desenha a validação de fornecedores dentro do fluxo de compras e da emissão de nota. Confira abaixo.
O que checar no fornecedor antes de janeiro
Conecta: Pela Lei Complementar 214/2025, o crédito só existe se o imposto foi pago na etapa anterior. O que isso muda para quem compra?
Ana Maciel: As empresas vão atuar como fiscais da própria cadeia de fornecedores, e quem tomar um crédito indevido pode ser responsabilizado junto. Se a responsabilidade de pagar o imposto para eu poder tomar o crédito estiver nas mãos de um terceiro, é fundamental eu já começar a analisar o perfil desse fornecedor.
Conecta: Todo problema na cadeia é fraude?
Ana Maciel: Nem todo erro envolve má-fé. Já vi capinha de celular ser classificada como caixinha de óculos, pois as NCMs (Nomenclatura Comum do Mercosul) são diferentes.
Essas Nomenclaturas são fundamentais, uma vez que determinam os tributos envolvidos nas operações de comércio exterior e de saída de produtos industrializados. Ou seja, se uma NCM é informada de forma errada, consequentemente o tratamento tributário também é, e o crédito sai errado dos dois lados.
Conecta: O que muda para o caixa e para os times de prevenção à fraude quando falamos de Reforma Tributária?
Murilo Cantarino: Saber se o fornecedor existe e opera de verdade passa a ter impacto direto no caixa. Acredito que essa mudança manterá os times de prevenção à fraude em alerta até que os novos fluxos e processos se estabilizem. É um cenário que coloca a identidade de quem compra e quem vende no centro do sistema.
A transição tributária do ponto de vista da prevenção
Conecta: Por que a transição tributária abre espaço para fraude?
Murilo Cantarino: Toda grande transição abre brechas e gera incerteza: tributos novos entrando, antigos saindo aos poucos, mudanças nos fluxos de checkout e na emissão de notas, novos cadastros e integrações de pagamento. Os fraudadores costumam se aproveitar justamente dessas fases de migração, quando os sistemas de regras ainda estão sendo calibrados e as pessoas ainda não sabem bem o que é normal.
Conecta: Quais são os principais riscos?
Murilo Cantarino: A ameaça pode vir por dois caminhos. O primeiro é o golpe direto, apoiado na confusão do momento. Uma cobrança ‘do novo imposto’ que chega por e-mail, por exemplo, pode parecer legítima para muita gente. O segundo está dentro da própria cadeia, com o fornecedor que não existe, não opera ou não recolhe o tributo.
Esquemas com empresas de fachada para gerar créditos falsos de ICMS e PIS/Cofins já motivaram operações da Receita Federal e de fiscos estaduais. O que muda agora é o peso do risco, porque a saúde fiscal do fornecedor passa a impactar diretamente o caixa de quem compra.
Conecta: Quais sinais cadastrais e transacionais acendem o alerta, e quais só aparecem na hora do cadastro?
Matheus Castro: O fornecedor irregular deixa rastro em dois momentos: no cadastro, antes da primeira compra, e na operação, depois que ela começa. Ignorar esses rastros ficou mais caro porque o crédito de IBS e CBS de quem compra depende do imposto pago na etapa anterior e a nota fiscal com dado errado tende a ser recusada. No cadastro, os sinais mais comuns são:
- CNPJ com situação diferente de “ativa” na Receita (suspensa, inapta, baixada ou nula). Inapta costuma indicar empresa que parou de entregar declarações ou que não foi encontrada no endereço;
- empresa aberta há pouco tempo para o tamanho do contrato, ou com atividade (CNAE) sem relação com o que vai vender;
- endereço que não bate entre Receita, Sintegra e o declarado, ou que abriga muitas empresas, e inscrição estadual ausente ou inativa para quem vende mercadoria, caso em que a nota pode ser recusada;
- sócio presente em várias empresas abertas e fechadas em sequência, troca de sócios pouco antes de começar a fornecer, ou sócio em lista restritiva ou de sanções;
- regime tributário que não combina com o volume, como um MEI faturando como empresa grande;
- certidões com pendência e conta bancária em nome de outra pessoa ou empresa, que é onde a fraude vira dinheiro.
Depois que a operação começa, aparecem notas que não batem com o cadastro ou vem sem os campos de IBS e CBS, o pedido de troca de conta perto de um pagamento, valores fora do histórico, compras fracionadas para ficar abaixo do limite de aprovação e o fornecedor parado há muito tempo que volta a faturar de repente.
Conecta: E quais sinais existem no cadastro que merecem atenção?
Matheus Castro: O cadastro funciona como uma fotografia de um momento específico e, com o tempo, pode ficar desatualizado: o CNPJ pode se tornar inapto, um sócio pode deixar a empresa ou uma certidão pode expirar. Por isso, a análise deve considerar não apenas as informações declaradas pelo fornecedor e sua correspondência com as fontes oficiais, mas também a legitimidade de quem está realizando o cadastro. Isso inclui verificar, por meio de documentos e biometria, se a pessoa é de fato sócia ou procuradora da empresa, e a autenticidade dos arquivos enviados, como contrato social e comprovante bancário.
Há um cuidado importante: CNPJ com letras não é sinal de fraude. Desde 31 de julho de 2026 a Receita emite CNPJ alfanumérico para novas inscrições, e os numéricos continuam valendo. Trate esse fornecedor como empresa recente e confira na Receita. Também existe o risco do seu sistema recusar um fornecedor legítimo.
Conecta: O regime do fornecedor também pesa?
Matheus Castro: Pesa no preço, mesmo quando está tudo certo. O fornecedor do Simples Nacional gera menos crédito de IBS e CBS para quem compra, a não ser que opte por recolher pelo regime regular. Não é irregularidade, mas o cadastro precisa registrar o regime certo.
O manual de adaptação para a Reforma Tributária
Conecta: Qual é o primeiro passo para a adaptação da Reforma Tributária?
Ana Maciel: Bases cadastrais limpas e atualizadas, com a classificação fiscal dos produtos e os códigos tributários revisados. O maior desafio é o prazo: projetos de saneamento e adaptação levam de dois a seis meses para ficarem prontos. Porém, o caminho começa pela tecnologia, com um sistema integrado capaz de tratar o regime atual e o novo de forma conjunta e conectado à emissão da nota fiscal. Sem isso, não há como controlar quais créditos são legítimos e quando tomá-los.
Conecta: A revisão termina no sistema também?
Ana Maciel: Vai além. As empresas precisarão renegociar contratos com fornecedores e clientes, além de enfrentar o desafio de capacitar equipes que, em alguns casos, nunca tiveram contato direto com a gestão tributária. A Reforma também desloca parte dessa discussão do departamento fiscal para a mesa do CFO, ampliando sua relevância nas decisões estratégicas do negócio. Quem dominar o mecanismo de créditos tributários poderá transformar a economia gerada em vantagem competitiva, seja repassando parte desse benefício ao preço final, seja ampliando as margens de lucro.
Conecta: Como integrar a checagem ao fluxo de compras e à emissão de nota?
Matheus Castro: A regra é fazer a checagem pesada uma vez, no cadastro, e uma checagem leve a cada transação, bloqueando só o que de fato impede a compra. Isso dá quatro pontos de verificação, do pedido ao pagamento:
- Homologação, antes do primeiro pedido. Confere cadastro na Receita e no Sintegra, regime tributário, sócios, certidões, listas restritivas, identidade do representante e titularidade da conta. O resultado fica registrado com prazo de validade e é reaproveitado nas compras seguintes.
- Pedido de compra. Consulta rápida, em segundos, via API: o CNPJ continua ativo, não surgiu restrição nova e a homologação está dentro da validade.
- Entrada da nota fiscal. A nota é conferida contra o cadastro homologado (CNPJ, razão social, inscrição estadual e endereço), e os campos de IBS e CBS precisam estar preenchidos e coerentes com o regime do fornecedor. Divergência vai para uma fila de revisão, e o crédito só é lançado depois da conferência.
- Pagamento. É o ponto mais sensível à fraude: a conta precisa estar no nome do CNPJ do fornecedor, e a troca recente de conta exige confirmação por outro canal, como ligação para um contato já cadastrado.
O mesmo vale para quem vende. Validar o cadastro do cliente antes de emitir a nota (CNPJ ativo, inscrição estadual, endereço e regime) evita a recusa da Secretaria da Fazenda (SEFAZ), e nota recusada é faturamento parado.
Conecta: Como evitar que a validação vire gargalo?
Matheus Castro: Gosto de usar a analogia de um semáforo: no verde, o processo segue normalmente; no amarelo, há uma pendência que pode ser regularizada dentro de um prazo; e, no vermelho, a compra é bloqueada. Essa última classificação deve ser reservada apenas para situações que realmente impeçam a contratação, como CNPJ inativo, sanções ou indicação de conta bancária de terceiros. Como as certidões têm prazo de validade, não é necessário repetir uma consulta que ainda esteja válida. Já compras urgentes podem seguir como exceção, desde que tenham um responsável definido e a aprovação devidamente registrada.
Para garantir agilidade e reduzir falhas, as validações devem estar integradas ao ERP ou ao portal de fornecedores, por meio de APIs, evitando o uso de planilhas paralelas, que tornam o processo mais lento e suscetível a erros. Além disso, registrar quais informações foram consultadas, em que momento e com quais resultados permite comprovar a diligência da empresa em eventuais auditorias.
Conecta: Qual o intervalo certo, e o que dispara um novo alerta?
Matheus Castro: São duas camadas. A primeira é um ciclo fixo por criticidade, definida por valor comprado, recorrência e dependência: fornecedor crítico, reavaliação mensal ou contínua; médio, a cada trimestre; esporádico, no próximo pedido. O relógio mínimo é a validade das certidões, que é de 180 dias para a federal (Receita e PGFN) e para a trabalhista (TST), e menor para o FGTS.
A segunda camada são os alertas por evento, que pegam a mudança no dia em que ela acontece:
- situação do CNPJ que passa de ativa para suspensa, inapta ou baixada, e inscrição estadual suspensa ou cancelada;
- mudança de endereço, razão social, CNAE ou natureza jurídica, ou reorganização societária que gere CNPJ novo, o que pede homologação nova;
- entrada ou saída do Simples, desenquadramento do MEI, ou fornecedor do Simples que passa a recolher IBS e CBS pelo regime regular, o que muda o crédito que ele gera para você;
- entrada ou saída de sócio, e entrada de empresa ou sócio em lista restritiva;
- certidão vencida, dívida ativa, protesto novo, recuperação judicial ou falência;
- pedido de troca de conta, nota que não bate com o cadastro ou sem os campos de IBS e CBS, e fornecedor inativo que volta a faturar de repente.
O que priorizar antes de janeiro de 2027?
Conecta: Considerando que projetos de saneamento cadastral levam de dois a seis meses e que o início da Reforma em janeiro está próximo, quais devem ser as prioridades das empresas que ainda não iniciaram esse processo na gestão de sua cadeia de fornecedores?
Matheus Castro: Em menos de dois meses, não é possível revisar toda a base de fornecedores - e nem é necessário. O primeiro passo é evitar que novos dados incorretos entrem no sistema. Depois, a empresa deve priorizar a correção dos cadastros que representam maior risco ou impacto para a operação. Só então deve estruturar processos para manter as informações atualizadas. Afinal, não adianta organizar a base existente se novos erros continuam entrando todos os dias.
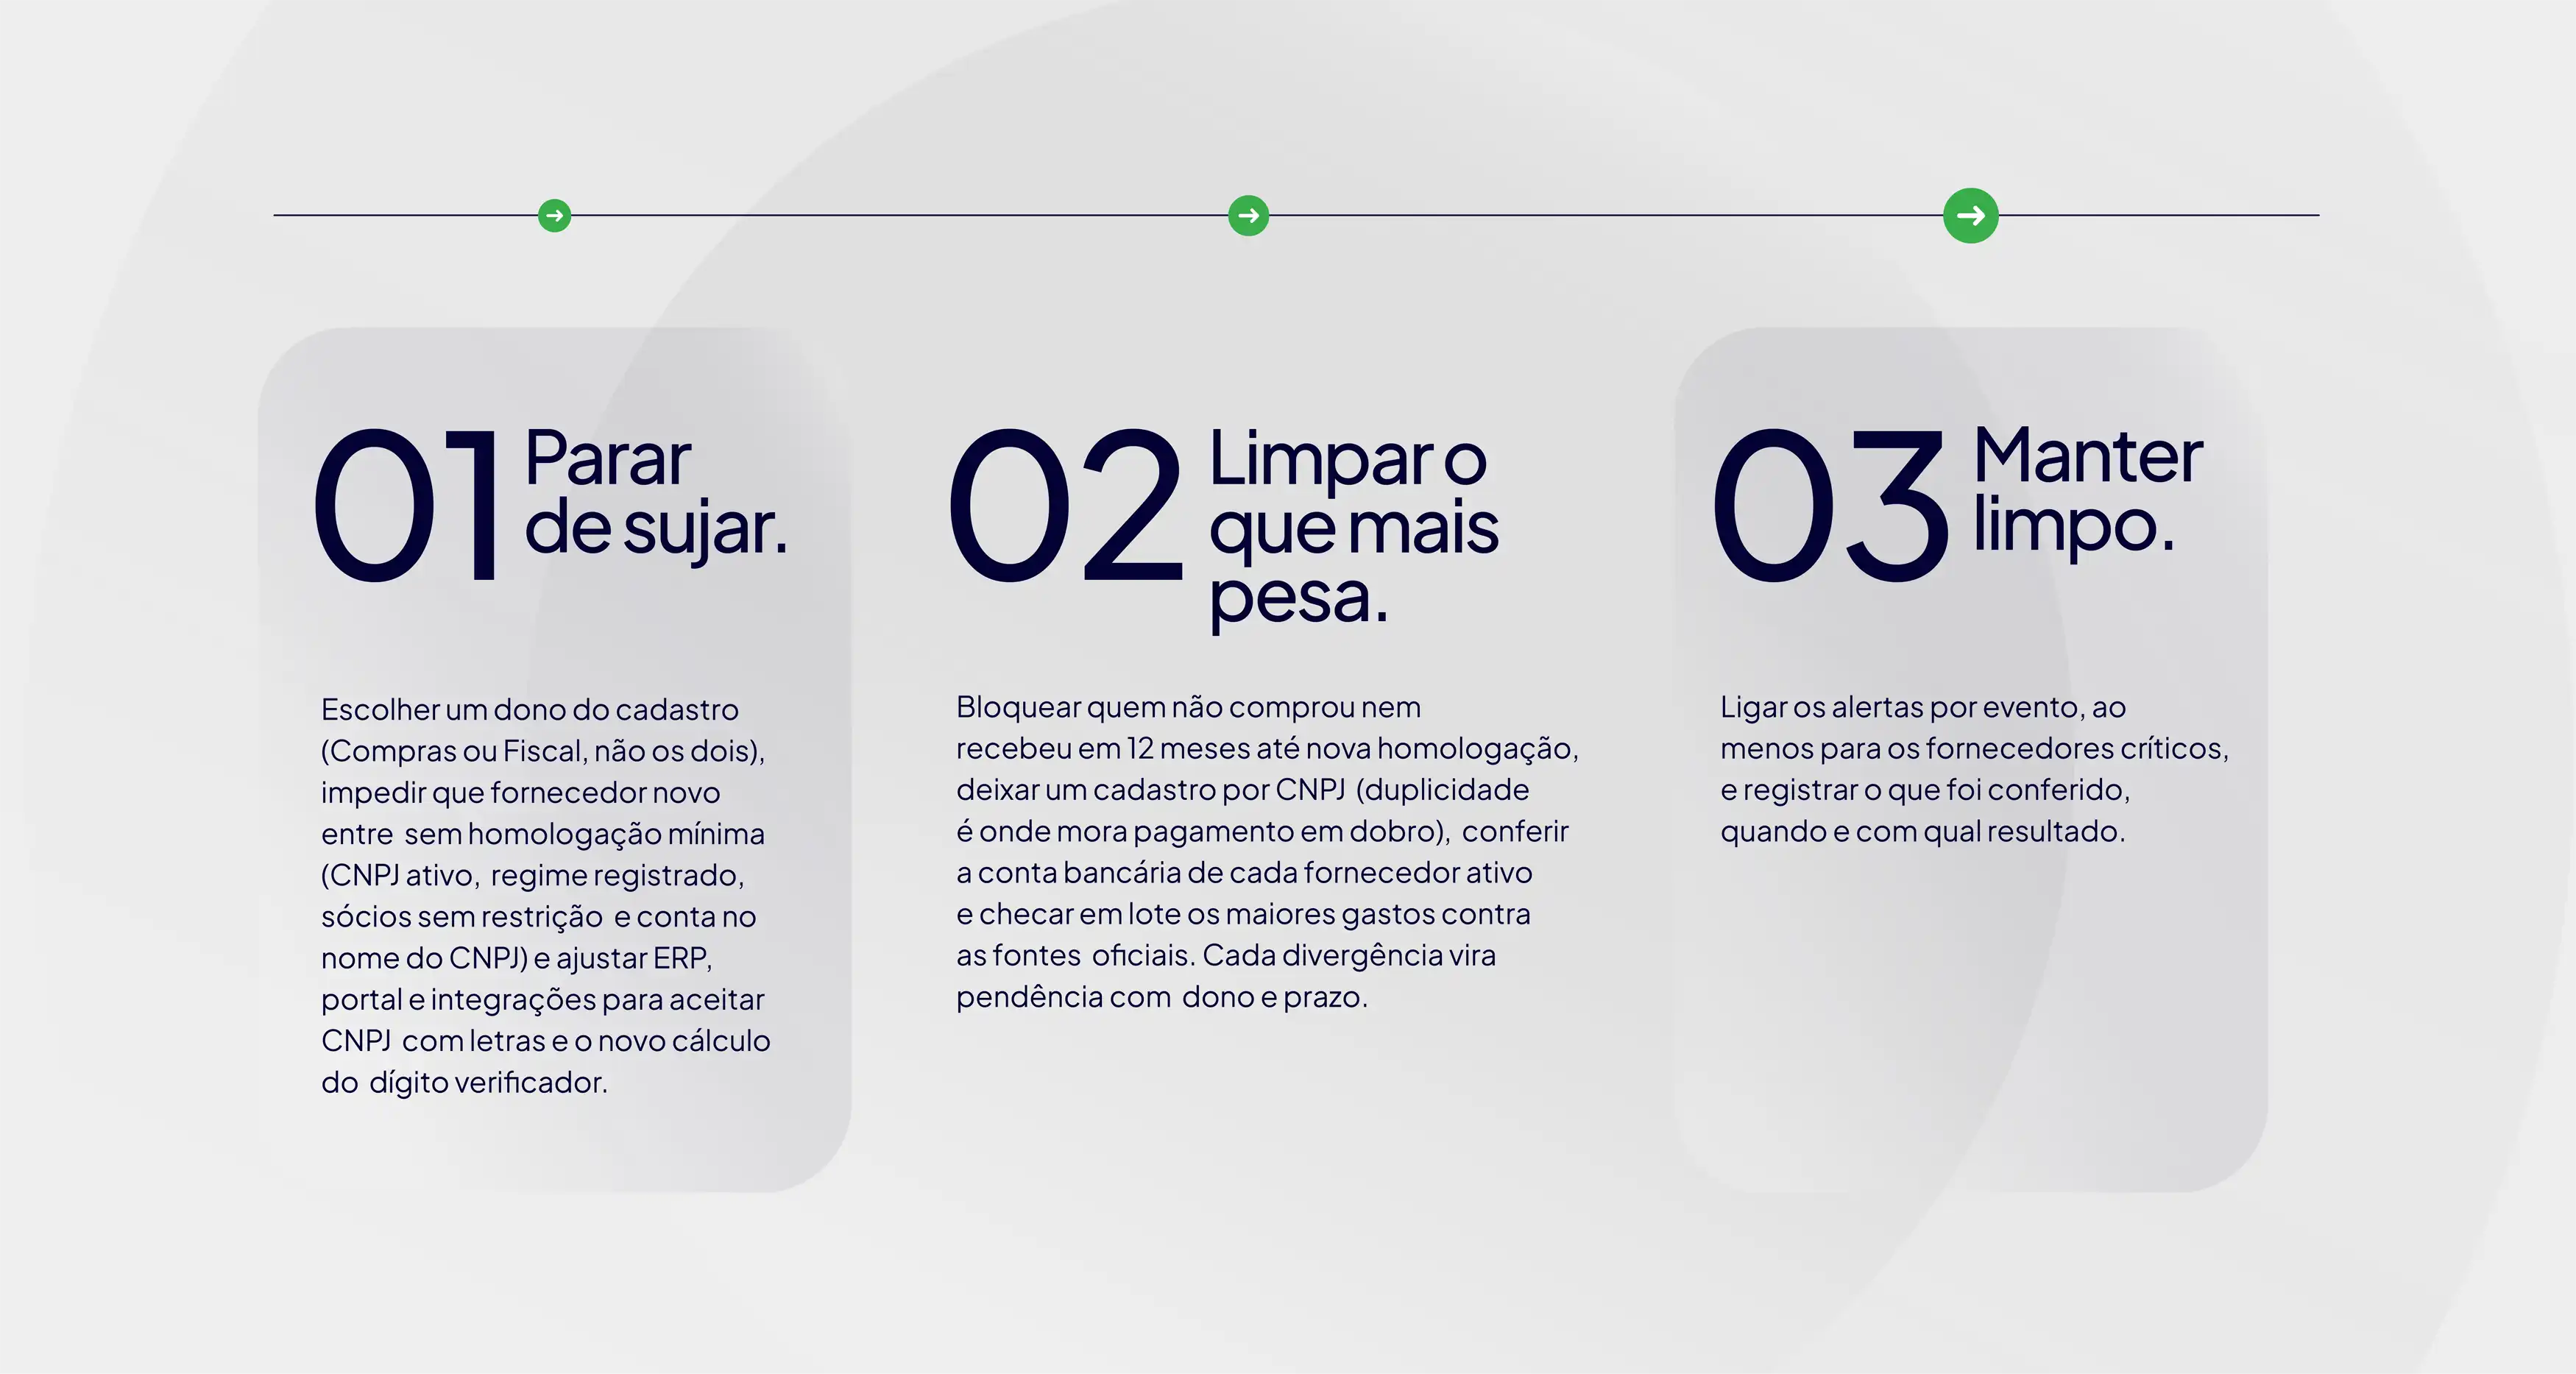
Outras iniciativas podem ser realizadas após janeiro, como a homologação completa de fornecedores esporádicos e de baixo valor, a criação de um ciclo de reavaliação para fornecedores de médio porte e ocasionais e o aprimoramento da automação do sistema de classificação por semáforo. Neste último caso, a análise das pendências classificadas como amarelas pode ser feita manualmente em um primeiro momento.
Há ainda um cuidado importante: o cadastro de fornecedores também envolve dados pessoais. Informações como nome, CPF e endereço dos sócios estão sujeitas à LGPD e, por isso, devem ser coletadas e armazenadas apenas na medida necessária para a verificação, sempre com uma finalidade definida.
Conecta: Existem tecnologias que auxiliam esse processo?
Matheus Castro: Com certeza! Temos uma tecnologia, chamada Flow, por exemplo, que monta essa jornada sem código, com a ordem das checagens, os desvios por nível de risco e a revisão manual. O Profile Check e o KYB (Know Your Business), por exemplo, fazem as consultas de cadastro, sócios, listas e processos, e o FaceID e o DocID confirmam o representante na homologação.
Conecta: A sua cadeia de fornecedores está pronta para janeiro de 2027?
A Reforma Tributária é só uma das transformações em curso. No Conecta, você encontra análises sobre regulação, prevenção à fraude e tecnologia para tomar decisões com mais segurança.
PERGUNTAS FREQUENTES
- Quando a CBS começa a valer?
R: A CBS passa a ser cobrada efetivamente em janeiro de 2027. Em 2026, ela foi aplicada apenas em fase de teste.
- O que muda no crédito fiscal com a Reforma Tributária?
R: No novo sistema, a empresa só tem direito ao crédito de CBS e IBS se o tributo tiver sido efetivamente pago na etapa anterior da cadeia. Um fornecedor que não recolhe o imposto pode impedir o comprador de aproveitar o crédito.
- O que é split payment?
R: Split payment é o mecanismo que separa automaticamente o valor do imposto no momento do pagamento de uma compra. A parcela do tributo vai direto para o fisco, e o restante para o vendedor, o que reduz a sonegação na cadeia.
- Como saber se um fornecedor é confiável para a Reforma Tributária?
R: Verifique se o CNPJ está ativo e se a atividade declarada é compatível com o que a empresa vende. Confira também se o endereço e o histórico de emissão de notas fazem sentido para o porte da operação. CNPJs recém-abertos, notas sem recolhimento e classificações fiscais (NCM) inconsistentes são sinais de alerta.
- CNPJ com letras indica fraude?
R: Não. A Receita Federal começou a emitir CNPJ alfanumérico para novas inscrições em 31 de julho de 2026, e os CNPJs atuais continuam válidos. O fornecedor deve ser tratado como empresa recente e conferido na Receita, e ERPs, portal de fornecedores e integrações precisam aceitar o novo formato.
- A Receita Federal cobra o novo imposto por e-mail ou WhatsApp?
R: Não. A Receita Federal não envia cobranças com links de pagamento por e-mail, SMS ou WhatsApp. Pendências fiscais devem ser consultadas diretamente no e-CAC ou no portal gov.br, digitando o endereço no navegador. Especialistas reforçam a importância de atentar-se para novas modalidades de golpes.